
ترك برس
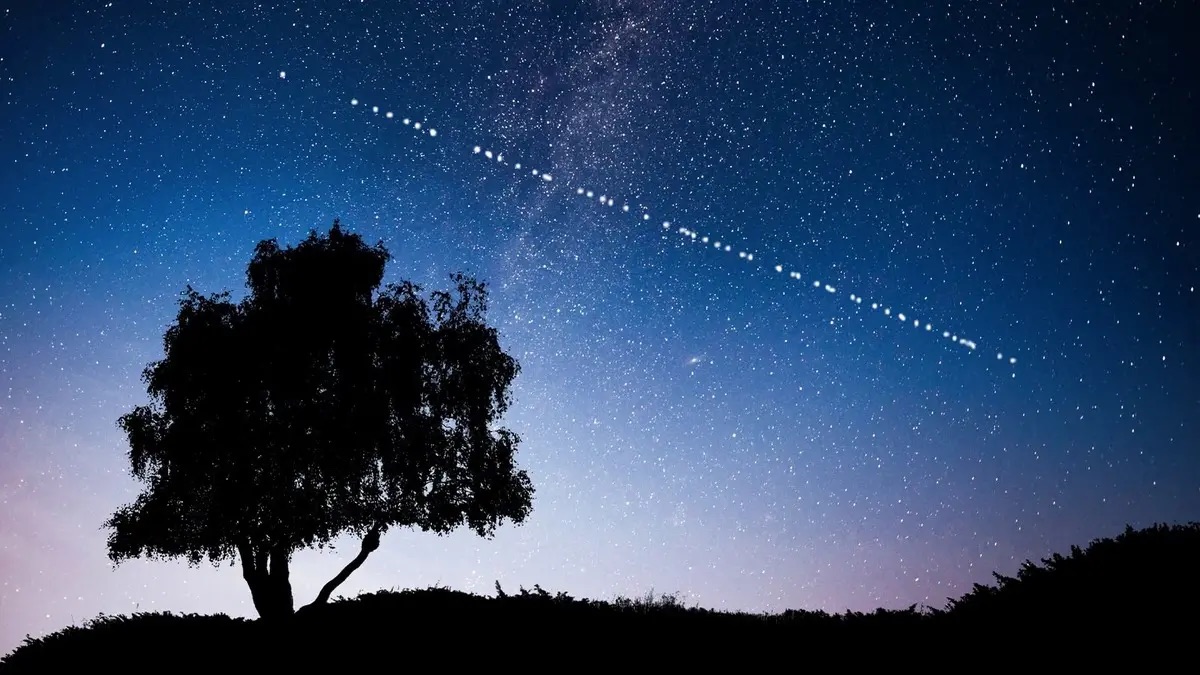
في تحليل نشره موقع "إندبندنت تركية"، يستعرض غورسل توكماك أوغلو، رئيس دائرة الاستخبارات السابق في سلاح الجو التركي، المسار الذي قطعته منظومة ستارلينك منذ إطلاقها كمنتج إنترنت قبل عقد من الزمن، حتى أصبحت اليوم الحاكم الفعلي للمدار وجزءاً أساسياً من طبقة القيادة في الحروب. ويرى أن السؤال الذي ينبغي طرحه في أكتوبر 2026 لم يعد يتعلق بمدى عمل الإنترنت الفضائي، بل بمن يمسك بمفتاح الاتصال الاستراتيجي.
ويوضح توكماك أوغلو أن البداية كانت ادعاءً هندسياً بحتاً. فقد ظهرت الفكرة عام 2015 ككوكبة واسعة النطاق في المدار المنخفض، ثم أُطلقت النماذج الأولية في فبراير 2018، وأول ستين قمراً تشغيلياً في 24 مايو 2019. وتحولت الخدمة المحدودة في 2020 إلى خدمة تجارية في 2021. ويشير إلى أن الفارق الجوهري عن الأقمار الجيوستاتيكية التقليدية يكمن في التأخير والحجم، إذ تعتمد المنظومة على آلاف الأقمار ومحطات أرضية وأجهزة مستخدمين تشكل طبقة مستقلة عن العمود الفقري الأرضي.
ويضيف أن اللحظة الفاصلة جاءت مع الغزو الروسي لأوكرانيا في فبراير 2022. فعندما قطعت القوات الغازية الشبكة الأرضية، تحولت أجهزة ستارلينك الطرفية إلى العمود الفقري لاتصالات الجبهة وتوجيه الأنظمة غير المأهولة. ويذكر أنه في العام نفسه لم تُفتح التغطية لطلب يتعلق بمركبة بحرية غير مأهولة قبالة القرم، مؤكداً أن جوهر القصة لم يتغير حتى بعد تعديل السرد لاحقاً: شرط استخدام شركة مدنية استطاع أن يتقدم على قرار هجومي لدولة. وفي ديسمبر 2022 فُصل مشروع ستارشيلد لخدمة زبائن الحكومات، وانتقل البنتاغون إلى نظام الدفع المنتظم، فأصبح ستارلينك المدني وستارشيلد العسكري وجهين لمنطق مداري واحد.
وبحسب الأرقام التي يستند إليها التحليل، أظهرت التعدادات المستقلة في أوائل أكتوبر 2026 نحو 12.900 قمر أُطلق، منها حوالي 11.150 في المدار و11.140 عاملاً تقريباً، أي ما يمثل نحو ثلثي الأقمار النشطة عالمياً. وبلغ عدد المشتركين في نهاية يونيو 2026 نحو 12 مليوناً، فيما تغطي الخدمة أكثر من 160 دولة ومنطقة. وشكل قطاع الاتصالات في 2025 إيرادات بلغت 11.4 مليار دولار، أي 61% من إجمالي إيرادات سبيس إكس. وفي الربع الثاني من 2026 ارتفعت الإيرادات الفصلية إلى نحو 4.3 مليار دولار والربح التشغيلي إلى حوالي 1.7 مليار دولار. ويخلص الكاتب إلى أنه بينما لا يزال جانب الصواريخ يستهلك الموارد، فإن ستارلينك يمثل آلة النقد الحقيقية للشركة.
ويتابع التحليل رصد التطورات الأخيرة، مشيراً إلى أن رحلة ستارشيب الرابعة عشرة في 28 سبتمبر أودعت 26 قمراً من الجيل الثالث في المدار. وهذه الأقمار تنتمي إلى فئة سعة لا تستطيع فالكون 9 حملها، وتستهدف الشركة نحو تيرابت واحد في الاتجاه الهابط. ولا تزال عمليات التحقق ورفع المدار جارية قبل الدخول في الخدمة التجارية، فيما تشير حسابات الشركة نفسها إلى الحاجة إلى نحو ألف قمر لتحقيق سعة ذات معنى بحلول منتصف 2027.
وبين 6 و8 أكتوبر منحت لجنة الاتصالات الفيدرالية الأمريكية ترخيصاً لـ15 ألف قمر لخدمة مباشرة إلى الجهاز والخدمة المتنقلة عبر الأقمار، معتمدة على نطاقات مأخوذة من إيكو ستار وكتل تي-موبايل، وجدول اكتمال يمتد إلى 2035. وفي الفترة نفسها أعلنت الشركة أنها شهدت تقاربات مع نحو 650 قمراً تابعاً لأطراف ثالثة قامت بمناورات خلال 2026، نصفها لم يشارك بيانات مداره، وهو التحذير الذي رُفع أيضاً في مؤتمر الملاحة الفضائية الدولي في تركيا. ويذكر النص نفسه خطة لإطلاق 100 ألف قمر ستارلينك ومليون قمر حوسبي.
ولا يغفل التحليل الجانب العسكري. ففي فبراير 2026 فرضت أوكرانيا قائمة بيضاء تحدد من يحق له استخدام الأجهزة الطرفية على أراضيها، فتضررت الذخائر الجوالة الروسية التي تعتمد على أجهزة مهربة. وفي أوائل أكتوبر قالت كييف إن الصين تساعد شبكة «راسفيت» الروسية وقد تنتقل إلى الاستخدام العسكري في 2027، وأعلنت في الوقت نفسه هدفها الخاص ببناء كوكبة وطنية.
ويرى توكماك أوغلو أن ثلاث حقائق قد تجسدت بوضوح. الأولى هي خصخصة الاتصال الاستراتيجي. فالدول تمنح الطيف وحقوق الهبوط، لكن مفتاح المدار يبقى بيد شركة خاصة. ويعتبر أوكرانيا مختبراً حياً لذلك، حيث أصبح فتح التغطية أو إغلاقها أو وضع حدود جغرافية أو تحديد السعر قراراً شركاتياً لا حكومياً. وفي سيناريو تايوان يصبح السؤال أكثر حدة، إذ قد يحاول الخصم تحقيق نتائج من خلال التعرض التجاري للشركة العاملة في الصين دون الحاجة إلى ضرب الأقمار الأمريكية.
والثانية هي ترسيخ الاستخدام المزدوج. فقد ارتفع سقف المدارات المنخفضة المتعددة لسلاح الفضاء الأمريكي من 900 مليون دولار إلى 13 مليار دولار خلال عشر سنوات، وجاء في مايو 2026 عقد منفصل بقيمة 2.29 مليار دولار لبناء عمود فقري عسكري متصل بالليزر. ويؤكد الكاتب أن الجهاز الطرفي المدني والشبكة العسكرية أصبحا منتجين لاقتصاد إطلاق واحد، وأن التفرقة الكلاسيكية بين «القمر العسكري» و«القمر التجاري» قد انتهت.
أما الثالثة فهي تحول المدار إلى جغرافيا جديدة تضاف إلى المضيق والكابل وممر الطاقة. فمن يبني الكثافة على ارتفاع 500 كيلومتر يحدد التأخير والسعة ومقاومة الانقطاع. ولهذا تتسابق كوكبات الصين الموجهة من الدولة، وبرنامج أوروبا «إيريس 2»، وشبكة أمازون «ليو» التي لم تصل بعد إلى النطاق التجاري، ومبادرة روسيا ذات الأجزاء الصينية. ويشير إلى أن جميعها تأخرت، إذ إن أسطول ستارلينك العامل اليوم أكبر من الأساطيل التي يخطط لها المنافسون، بينما يمتد هدف خدمة «إيريس 2» بين 2030 و2032، وتصميمه أمني حكومي لا تجاري واسع النطاق.
وعلى المستوى العالمي، يرى الكاتب أن الأمر يتعلق بانتقال الميل الأخير من الاتصال إلى المدار. فإذا نضجت الخدمة المباشرة إلى الجهاز تضعف المناطق الميتة، وينتهي احتكار المشغل الأرضي في الكوارث والبحار والقطبين ومناطق الصراع. لكن في الوقت نفسه تولد احتكارية جديدة، ولن تستطيع الكوكبات المنافسة إلا أن تخفف هذه النسبة حتى ثلاثينيات القرن.
ويؤكد أن ما يتغير على مقياس الإنسانية ليس شعار «الإنترنت يصل إلى كل مكان»، بل ثلاث تحولات جوهرية: الشبكة منخفضة التأخير تربط الجغرافيا البعيدة بالمركز اقتصادياً وعسكرياً؛ وفي الحرب بلا جبهة أمامية وغير المأهولة يصبح الاتصال ذخيرة تسبق الذخيرة؛ وتتوزع سلطة القرار، حيث يقرر أحياناً الأركان ما إذا كان الهجوم سيحدث، وأحياناً الجهة التنظيمية، وأحياناً شرط استخدام الشركة. وبذلك يدخل وسيط جديد على جملة كلاوزفيتز الشهيرة «الحرب استمرار للسياسة بوسائل أخرى»، وهذا الوسيط ليس دولة ولا حلفاً.
أما بالنسبة إلى تركيا، فيرى توكماك أوغلو أن المعنى مزدوج. فهناك بديل فعلي للتغطية في حالات الكوارث والمناطق الريفية، لكن مقابله تقف مفاوضات الطيف وحقوق الهبوط وسيادة البيانات. ويشير إلى أن غياب الشركات الأمريكية عن قمة الفضاء الأوروبية في أكتوبر كان رد فعل واشنطن على قواعد اعتبرتها تمييزية، مؤكداً أن التوتر بين الاعتماد والسيادة ينطبق على أنقرة أيضاً. فالاعتماد بلا بديل ليس خياراً استراتيجياً بل باباً مفتوحاً.
وفيما يتعلق بالجوانب المالية، يوضح أنه لا يوجد سهم منفصل لستارلينك، وأن المكاسب كلها في سهم سبيس إكس. فقد دخل صندوق فالر إكويتي منذ 2008 واستثمر نحو 400-500 مليون دولار حتى 2021، وأصبحت حصته يوم الإغلاق الأول نحو 81 مليار دولار ورقية. وتجاوزت حصة فاوندرز فاند 50 مليار دولار بسعر الطرح، بينما بلغت حصة إيلون ماسك نحو 866 مليار دولار بسعر 135 دولاراً، وتجاوزت تريليون دولار عند إغلاق اليوم الأول مع احتفاظه بأكثر من 80% من حقوق التصويت. وكانت القيمة الخاصة نحو 150 مليار دولار في 2023، و800 مليار في ديسمبر 2025، و1.77 تريليون في الطرح العام بتاريخ 12 يونيو 2026، وهو أكبر طرح عام في التاريخ. ويلاحظ أن السهم يتحرك حالياً في أكتوبر ضمن نطاق 160-170 دولاراً، دون ذروة يونيو.
ويختم التحليل بالإشارة إلى أن ما جعل ستارلينك ممكناً هو اقتصاد الإطلاق القابل لإعادة الاستخدام لفالكون 9، وما سيوسع حجمه هو ستارشيب. وإلى جانبه يقف ستارشيلد والطبقة المتنقلة المباشرة إلى الجهاز والشبكة بين الأقمار بالليزر وخطة كوكبة الحوسبة. أما «وان ويب» فيبقى اليوم أقرب بديل مداري منخفض لأوكرانيا، لكنه لا يعوض الكثافة والجهاز الصغير. كما أن حركة المدار والحطام ومشاركة البيانات فتحت مجالاً أمنياً جديداً كمنتج جانبي لهذا السباق.
ويرى توكماك أوغلو أن عتبة قد عُبرت فعلاً، لكنها ليست إعلاناً عن «ثورة إنترنت». فالتحول الحقيقي هو خروج الاتصال الاستراتيجي من احتكار الدولة إلى طبقة مدارية خاصة. وحتى لو انقطعت الشبكة الأرضية يستمر القيادة والسيطرة، لكن مفتاح تلك القيادة ليس بيد الحلف بل بيد شركة. وقد أثبتت الفترة بين 2022 و2026 ذلك بوضوح.
أما العتبة القادمة فتتمثل في نضج السعة والخدمة المباشرة إلى الجهاز مع أقمار الجيل الثالث، وقدرة المنافسين على اللحاق في نافذة 2027-2032، وتحول المدار إلى جغرافيا حوسبة لا اتصال فحسب. وعندها لن يعود السؤال «من يوفر الإنترنت»، بل سيصبح: من يخصص الزمن والنطاق وقدرة الحوسبة في المدار. والدولة التي لا تجيب عن هذا السؤال لا تبقى بلا اتصال، بل تترك شروط اتصالها لغيرها.
(الأرقام مستندة إلى التعدادات المستقلة في أوائل أكتوبر 2026، وإعلانات سبيس إكس نهاية يونيو 2026، وترخيص لجنة الاتصالات الفيدرالية بين 6 و8 أكتوبر).
هل أعجبك الموضوع؟ شاركه مع أصدقائك!